2020年1-10月全国饮料行业零售情况分析 零售额增长驱动饮品零售新趋势
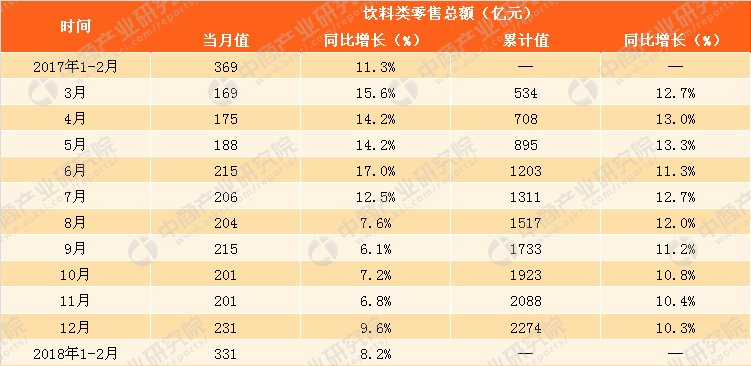
2020年1-10月,全国饮料行业在疫情冲击与消费变革的双重背景下呈现出先抑后扬的零售态势。据国家统计局及行业监测数据显示,期内饮料类零售额实现同比增长,饮品零售市场逐步复苏并显现出结构性亮点。本文将从零售额整体表现、品类分化、渠道变革及驱动因素等维度展开分析。
一、零售额整体增长,复苏节奏清晰
2020年1-10月,全国饮料类限额以上单位零售额同比增长约5%,增速较上年同期有所放缓,但自二季度起逐月回升。分阶段看,1-2月受疫情防控影响,零售额同比下滑明显;3-5月随着复工复产和物流恢复,降幅收窄;6-10月在中秋国庆双节、夏季旺季及“双11”预热带动下,连续五个月保持正增长。其中10月单月零售额同比增长超过10%,成为年内增长高点。这表明饮料零售已基本摆脱疫情初期的低谷,回归稳健增长通道。
二、品类表现分化,健康化与功能化凸显
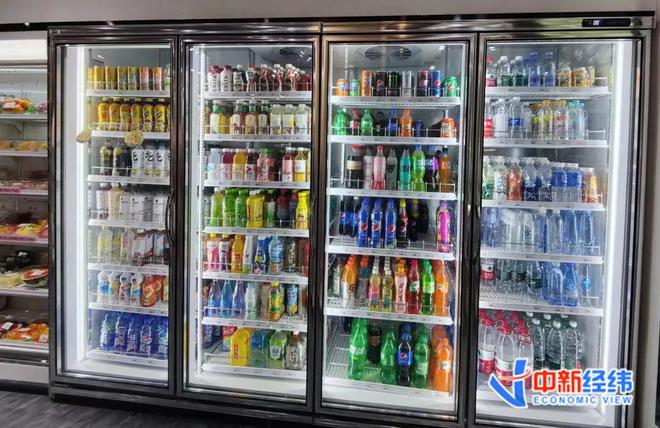
饮品零售内部呈现明显分化。包装饮用水、即饮茶(无糖茶)、果汁及功能饮料表现较好。其中,无糖茶和健康型果汁零售额同比增速达两位数,反映消费者对低糖、天然、健康饮品的需求上升;碳酸饮料在经典品牌促销与新品带动下保持平稳;含乳饮料和植物蛋白饮料因礼赠场景减少而增速偏低。疫情防控期间家庭囤货需求推动大规格包装饮料零售增长,而即饮咖啡、现制茶饮的零售则受门店客流影响较大,线上零售成为重要补充。
三、零售渠道加速重构,线上渗透率提升
2020年1-10月,饮料零售渠道进一步向线上迁移。实物商品网上零售中,饮料类增速显著高于整体,直播电商、社区团购和O2O到家平台成为增长新引擎。大型商超和便利店渠道受客流波动影响,但依托供应链优势逐步恢复;传统食杂店和小型零售终端则通过数字化订货和社群营销稳住销量。值得注意的是,“无接触配送”和“小店经济”政策助推饮品零售终端下沉,三线及以下城市和乡镇市场的饮料零售额增速快于一二线城市,成为行业增长的重要支撑。
四、增长驱动因素与未来展望
零售额增长主要得益于三方面:一是消费场景恢复,餐饮、旅游和户外活动的回暖带动即饮饮品需求;二是产品创新加快,无糖、益生菌、电解质等概念激发购买欲;三是促销节点和价格策略拉动,品牌通过新品首发、联名款和组合装提升客单价。展望全年,预计2020年饮料行业零售额将保持正增长,但增速较前几年温和。企业需继续优化产品结构,强化线上线下一体化运营,并关注健康化、个性化消费趋势,以在存量竞争中巩固市场份额。
综上,2020年1-10月全国饮料行业零售额实现来之不易的增长,饮品零售在品类、渠道和区域上均呈现新特征。随着消费信心持续恢复和数字化转型深入,饮料零售有望在年末旺季延续回升势头。
如若转载,请注明出处:http://www.jyroad.com/product/115.html
更新时间:2026-11-21 02:27:19